
BUB-Autor der Ursprungsveröffentlichung: Klaus-D. Jakobströer, Dipl.-Ing.
überarbeiteter Stand: September 2026
Vorweg sollte betont werden, dass ein Unternehmen mit einem einzigen Auftrag (in der Regel) bzw. zu wenigen Aufträgen ohnehin keinen Gewinn machen kann. Denn erst sämtliche Aufträge schaffen in der Summe den erforderlichen Gewinn/Periodengewinn. Hierbei ist der zentrale Punkt die Ermittlung des wirklich benötigten Mindestgewinn bei erforderlicher Kapazität. Dabei kann festgehalten werden, dass der erforderliche Gewinn in der Periode (d.h. des Jahres) der Gewinn ist, der die Substanzerhaltung und dann die Liquidität des Unternehmens sichert.
Somit wird deutlich, dass der Gewinn nicht, wie irrtümlicherweise oft verstanden wird, eine feste prozentuale Größe ist (z.B. 6%), sondern eine nach den Zielvorstellungen des Unternehmens als konkret berechenbare Größe ausgewiesen werden kann und muss. In über 90% der kleineren und mittleren Unternehmen am Bau ist die Höhe des erforderlichen Mindestgewinns nicht bekannt. Ein Gewinn wird zwar für jeden Auftrag kalkuliert, ob am Ende des Jahres aber Gewinn erreicht wird, ist fraglich.
Grundlage für die Ermittlung des Mindestgewinns ist eine zeitnahe Bilanz und eine Übersicht der vorhandenen Kredite und zukünftige Investitionsvorhaben für die Kapazitätssicherheit. Mittels Bilanz kann erkannt werden, ob die „Goldene Finanzierungsregel“ erfüllt ist, d. h. ob das Eigenkapital das Anlagevermögen zu 100% deckt. Ist dies nicht der Fall, muss im Mindestgewinn eine Anpassungsrate vorgesehen werden, die kurz-/langfristig (in einem festzulegenden Zeitraum, z.B. 3-5 Jahren) diese Differenz beseitigt.
Zur Substanzerhaltung des Unternehmens gehört auch ein bestimmtes Anlagevermögen. Um dieses zu sichern, ist es jährlich notwendig, wenigstens in Höhe der Abschreibungen weitere Investitionen vorzunehmen. Sind diese Investitionen ausreichend, werden für die Gewinnermittlung keine weiteren Beträge benötigt. Erst wenn über die AFA hinaus investiert werden soll bzw. muss und diese Investitionen nicht durch Fremdmittel finanziert werden sollen, ist hierfür ein Betrag in den Mindestgewinn einzurechnen.
Als weiteres sind die jährlichen Tilgungen zu ermitteln, die das Unternehmen durch aufgenommene Fremdmittel zu erbringen hat. Im Gegensatz zu den Zinsen, die ja Kosten sind, müssen die Tilgungen aus dem Gewinn bezahlt werden, wenn die Substanz des Unternehmens erhalten bleiben soll. Jetzt wird überprüft welcher Betrag – Tilgungsrate oder Anpassungsrate – größer ist. Der höhere Betrag geht dann in den Mindestgewinn ein.
Bei Einzelunternehmen ist noch ein weiterer Betrag für das „Unternehmergehalt“ zu berücksichtigen, da dieses nicht als Kosten in der Gewinn- und Verlustrechnung ausgewiesen werden darf. Bei Kapitalgesellschaften sind die Geschäftsführergehälter etc. Kosten.
Wenn ein Unternehmen Gewinne erzielt, muss es in der Regel auch Steuern bezahlen. Die Höhe der Steuern ist abhängig von der Höhe des Gewinns, der Rechtsform, eines evtl. Verlustvortrages etc. und sollte auf jeden Fall mit dem Steuerberater abgeklärt werden. Die Abbildung zeigt das System, den Aufbau und den Ablauf einer solchen Mindestgewinnermittlung:
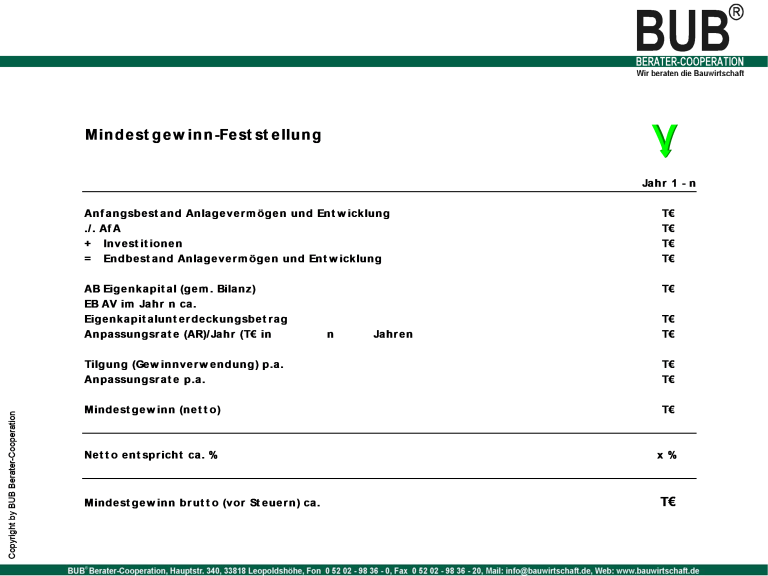
Nach Aussage der letzten Bilanz ist die Höhe des Anlagevermögens bekannt. Das Unternehmensziel der Substanzerhaltung ist z.B. so zu erkennen, so dass jährliche Investitionen und AFA für die kommenden Jahre gleich bleiben können.
Der Anfangbestand des Eigenkapitals ist ebenfalls aus der Bilanz bekannt. Die Differenz bis zur Anlagendeckung wird festgestellt. Falls keine Parität Eigenkapital:Anlagevermögen besteht, ist die jährliche Höhe einer Anpassungsrate für das Eigenkapital für die künftigen Jahre festzustellen.
Die zu erbringende Tilgungsleistung wird aus den Darlehensverträgen ermittelt (ohne Zinsanteil!). im darauf folgenden Vergleich wird der jeweils höhere Betrag (Tilgungsleistung oder Anpassungsrate) weiter für die Mindestgewinnermittlung berücksichtigt.
Fällt ein Unternehmergehalt nicht an, weil die Firma eine Kapitalgesellschaft ist (z.B. GmbH), ist dieses mit dem Geschäftsführergehalt bereits in den zu planenden Fixkosten abgedeckt. Ist Verlustvortrag aus den Vorjahren möglich, werden dem ermittelten Mindestgewinn Steuerbeträge nicht hinzugerechnet.
Auf Grundlage dieser ermittelten Zahlen ergibt sich der individuelle Mindestgewinn in konkreter Höhe. Diesen Mindestgewinn gilt es nun im Rahmen des Gesamtergebnisses im Laufe des Jahres in Addition mit den Fixkosten (als Soll-Deckungsbeitrag) zu erwirtschaften.
Wird dieser erreicht, ist die Substanzerhaltung des Unternehmens gewährleistet. Wie hoch dieser Gewinn dann prozentual vom Gesamtumsatz ist, ist dabei vollkommen unerheblich. Er ergibt sich aus den Kosten- und Leistungsverhältnissen, die immer nur vom Markt bestimmt werden.
Im Rahmen der Unternehmensplanung ist die Ermittlung des Mindestgewinns der erste wichtige Planbestandteil. Lesen Sie in der folgenden Ausgabe der ABZ, wie die weitere operative Unternehmensplanung für kleine und mittlere Unternehmens am Bau vorgenommen wird und so die erforderliche Unternehmensgröße bestimmt wird.